
Telefony od windykatora, wezwania do zapłaty, nakaz zapłaty z sądu, a w końcu pismo od komornika – kiedy ktoś domaga się od Ciebie pieniędzy, łatwo poddać się presji i zapłacić bez sprawdzenia, czy dług w ogóle istnieje. Antywindykacja to obrona przed nieuzasadnionymi lub zawyżonymi roszczeniami oraz przed niezgodnymi z prawem metodami ich dochodzenia.
Tak. Każdy, od kogo żąda się zapłaty, ma prawo sprawdzić, czy roszczenie istnieje, w jakiej wysokości i czy wierzyciel może go jeszcze skutecznie dochodzić. Antywindykacja nie polega na uchylaniu się od rzetelnych długów, lecz na tym, by zapłacić tylko to, co rzeczywiście się należy – i w sposób zgodny z prawem.
Reprezentujemy osoby fizyczne i przedsiębiorców, od których zapłaty żądają banki, firmy pożyczkowe, fundusze sekurytyzacyjne, firmy windykacyjne i kontrahenci.
Roszczenia przedawniają się co do zasady po sześciu latach, a roszczenia związane z działalnością gospodarczą oraz o świadczenia okresowe – po trzech latach, z końcem roku kalendarzowego (art. 118 Kodeksu cywilnego). W sprawach przeciwko konsumentom sąd bierze przedawnienie pod uwagę z urzędu.
Uwaga: wpłata choćby niewielkiej kwoty, podpisanie ugody czy prośba o rozłożenie długu na raty mogą zostać uznane za uznanie długu, które przerywa bieg przedawnienia (art. 123 Kodeksu cywilnego). Zanim cokolwiek podpiszesz lub zapłacisz, sprawdź dokumenty.
Fundusz lub firma, która kupiła dług, musi wykazać, że skutecznie nabyła wierzytelność i że ta wierzytelność istnieje – z jakiego tytułu i w jakiej wysokości. Wyciąg z ksiąg funduszu czy wydruk z systemu zwykle nie wystarczą, jeżeli dłużnik zakwestionuje roszczenie.
Sprawdzamy, czy odsetki nie przekraczają odsetek maksymalnych, czy koszty pozaodsetkowe mieszczą się w ustawowych limitach i czy umowa nie zawiera niedozwolonych postanowień (klauzul abuzywnych), które nie wiążą konsumenta (art. 385¹ Kodeksu cywilnego).
Jeżeli kredytodawca naruszył określone obowiązki informacyjne przy zawieraniu umowy kredytu konsumenckiego, konsument może – po złożeniu pisemnego oświadczenia – zwrócić kredyt bez odsetek i innych kosztów kredytu (art. 45 ustawy o kredycie konsumenckim).
Jeżeli dług został już spłacony w całości lub w części albo masz własne roszczenie wobec wierzyciela, możesz się na to powołać.
Jeżeli sąd wydał nakaz zapłaty, termin na sprzeciw (w postępowaniu upominawczym, także elektronicznym) albo na zarzuty (w postępowaniu nakazowym) wynosi dwa tygodnie od doręczenia. Po jego upływie nakaz się uprawomocnia i może trafić do komornika. Jeżeli nakaz doręczono na nieaktualny adres, a o sprawie dowiedziałeś się dopiero od komornika, nadal można działać – np. kwestionując doręczenie albo wnosząc o przywrócenie terminu w ciągu tygodnia od dowiedzenia się o nakazie.
Firma windykacyjna nie ma uprawnień komornika – nie może zająć majątku, wejść do mieszkania ani grozić konsekwencjami, które jej nie przysługują. Uporczywe nękanie, groźby czy rozpowszechnianie informacji o długu wśród sąsiadów lub w miejscu pracy mogą naruszać prawo, w tym dobra osobiste dłużnika i przepisy o ochronie danych osobowych. W takich sytuacjach pomagamy podjąć odpowiednie kroki prawne.
Jeżeli roszczenie jest zasadne, rozsądnym rozwiązaniem bywa porozumienie z wierzycielem: rozłożenie długu na raty, umorzenie części odsetek lub kosztów. W szczególnie uzasadnionych wypadkach sąd może też w wyroku rozłożyć zasądzone świadczenie na raty (art. 320 Kodeksu postępowania cywilnego). Przy poważnych problemach finansowych warto rozważyć restrukturyzację albo upadłość konsumencką.
Zobacz także: windykacja – dochodzenie należności od kontrahentów.
Zapraszamy do kontaktu. Kancelaria przyjmuje klientów w Warszawie, a konsultacje są możliwe także online.
Dostałeś wezwanie do zapłaty lub nakaz zapłaty? Napisz przez formularz kontaktowy albo zadzwoń: 790 77 88 88 (Pn–Pt 8:00–20:00, w sprawach pilnych całą dobę).
Informacje na tej stronie mają charakter ogólny i nie stanowią porady prawnej w konkretnej sprawie. Stan prawny na 10 października 2026 r.
adwokat Anna Szydłowska
tel. 790 77 88 88
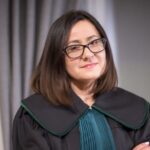
adwokat Anna Szydłowska
Prowadzi Kancelarię Adwokacką w Warszawie (Al. Jerozolimskie 29 lok. 6). Prowadzi sprawy cywilne i gospodarcze – reprezentuje zarówno wierzycieli, jak i osoby, wobec których kierowane są roszczenia, w tym w sprawach z udziałem banków, firm pożyczkowych i funduszy sekurytyzacyjnych. Zajmuje się również sprawami spadkowymi, rodzinnymi i karnymi. Komentuje sprawy prawne w mediach, m.in. w programach „Uwaga!” (TVN) i „Sprawa dla reportera” (TVP).
Więcej o kancelarii · Sprawy cywilne i gospodarcze · Wystąpienia w mediach · tel. 790 77 88 88